Opini
Asap Keluar Batas, Modal Masuk Tanpa Batas
Asap lintas batas menguji komitmen Singapura terhadap kebijakan keuangan berkelanjutan.
Senin, 19 Oktober 2026
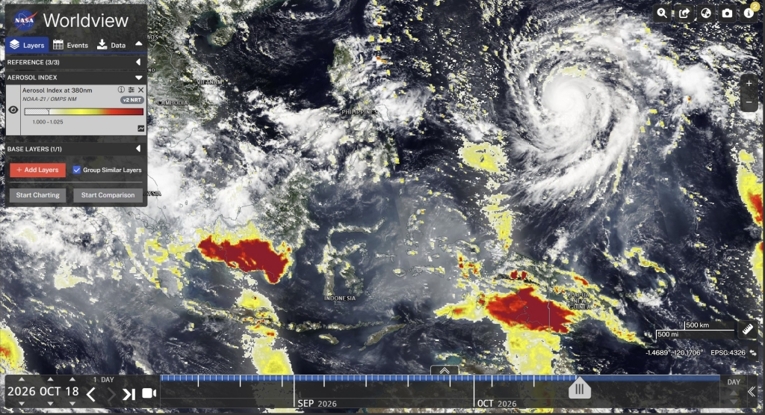
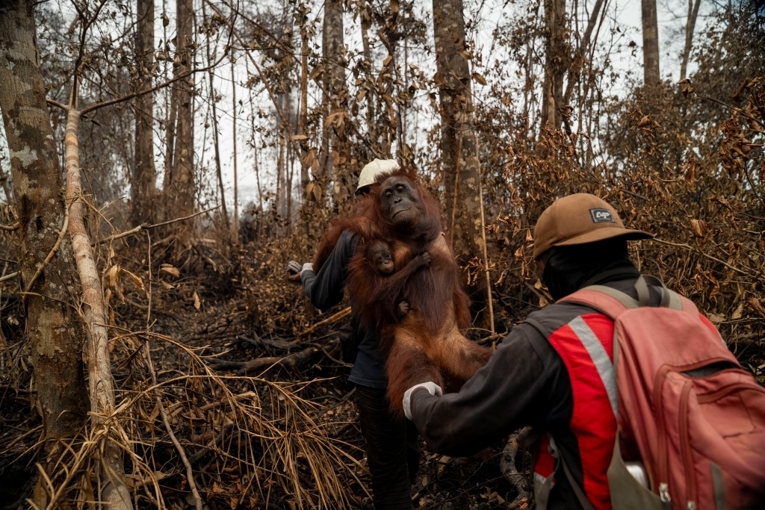
KABUT asap akibat kebakaran hutan dan lahan di Indonesia bukan hanya menjadi masalah lingkungan domestik. Ketika asap bergerak melintasi perbatasan, dampaknya juga dirasakan masyarakat negara tetangga, salah satunya Singapura. Persoalan ini menempatkan kedua negara pada posisi yang saling berkaitan: Indonesia menghadapi tanggung jawab mengendalikan kebakaran, sedangkan Singapura berkepentingan melindungi kesehatan masyarakat dan kualitas udaranya.
Pada 2014, Singapura mengesahkan Transboundary Haze Pollution Act (THPA), sebuah undang-undang yang memungkinkan penindakan terhadap entitas yang tindakannya menyebabkan atau berkontribusi terhadap pencemaran kabut asap di Singapura, termasuk ketika tindakan tersebut berlangsung di luar wilayah negara itu. Undang-undang ini juga mengatur tanggung jawab perdata dan kewenangan pemerintah untuk meminta tindakan pencegahan kepada pihak terkait.
Salah satu aspek penting THPA adalah jangkauannya terhadap hubungan pengelolaan perusahaan. Pasal 5 THPA tidak hanya mengatur entitas yang melakukan tindakan penyebab pencemaran, tetapi juga entitas yang berpartisipasi dalam pengelolaan perusahaan pemilik atau penguasa lahan di luar Singapura, apabila persyaratan hukum yang ditentukan terpenuhi. Dengan demikian, struktur perusahaan lintas negara tidak serta-merta menghilangkan kemungkinan pertanggungjawaban.
Namun, undang-undang ini bukan dasar untuk menganggap setiap perusahaan perkebunan yang beroperasi di Indonesia bersalah atas kabut asap di Singapura. Penegakan hukumnya tetap memerlukan pembuktian unsur-unsur yang relevan. Kepemilikan konsesi, keberadaan titik panas, pergerakan asap, tindakan pengelola, dan hubungan antarbadan usaha merupakan persoalan yang harus diperiksa berdasarkan bukti.
Di sinilah arti penting THPA. Undang-undang tersebut menunjukkan bahwa Singapura tidak hanya memandang kabut asap sebagai persoalan yang harus diselesaikan oleh Indonesia. Singapura membangun instrumen hukum untuk menjangkau tindakan yang berlangsung di luar wilayahnya ketika dampaknya memenuhi ketentuan hukum Singapura.
Akan tetapi, keberadaan instrumen hukum tersebut merupakan satu bagian dari persoalan. Efektivitasnya juga ditentukan oleh kemampuan mengidentifikasi pelaku, mengumpulkan bukti, menelusuri struktur perusahaan, dan memastikan bahwa tindakan hukum menghasilkan perubahan perilaku.
Singapura Sebagai Pusat Keuangan Berkelanjutan
Singapura tidak hanya memiliki kepentingan sebagai negara penerima dampak kabut asap. Negara ini juga merupakan pusat keuangan regional yang menghubungkan perusahaan dengan bank, investor institusional, pengelola aset, pasar modal, dan berbagai penyedia jasa keuangan.
Posisi tersebut membuat Singapura relevan dalam pembicaraan mengenai pembiayaan industri perkebunan, kehutanan, dan penggunaan lahan di Indonesia. Perusahaan yang mengembangkan konsesi, membangun fasilitas pengolahan, membeli bahan baku, atau memperdagangkan komoditas membutuhkan modal. Modal itu dapat berasal dari berbagai negara dan mengalir melalui struktur pembiayaan yang tidak selalu mudah ditelusuri oleh masyarakat.
Pada 2019, investigasi Forests & Finance yang dirujuk majalah The Peak mencatat bahwa 17 kelompok usaha yang dikaitkan dengan kebakaran hutan dan lahan gambut di Indonesia menerima sedikitnya US$19,2 miliar dalam bentuk pinjaman korporasi dan fasilitas penjaminan emisi antara Januari 2015 dan Agustus 2019. Lembaga keuangan yang berbasis di Singapura menyumbang sekitar US$1,4 miliar dari pembiayaan tersebut.
Angka tersebut merupakan temuan historis untuk kelompok usaha dan periode yang diteliti. Angka itu tidak membuktikan bahwa seluruh pembiayaan tersebut digunakan untuk melakukan pembakaran, ataupun bahwa lembaga keuangan Singapura yang disebut secara langsung membiayai setiap perusahaan pemegang konsesi yang kemudian menjadi perhatian regulator.
Meskipun demikian, temuan tersebut memperlihatkan bahwa persoalan kebakaran hutan tidak dapat dipahami hanya melalui aktivitas perusahaan di lapangan. Hubungan antara kegiatan usaha dan sumber modalnya juga perlu diperiksa.
Di sisi lain, Singapura telah mengembangkan kebijakan untuk memperkuat ekosistem keuangan berkelanjutan. Otoritas Moneter Singapura (Monetary Authority of Singapore atau MAS) menetapkan pedoman pengelolaan risiko lingkungan bagi lembaga keuangan, termasuk bank dan pengelola aset. Pedoman tersebut mencakup tata kelola, strategi, manajemen risiko, dan pengungkapan informasi mengenai risiko lingkungan. Pada Maret 2026, MAS juga menerbitkan pedoman tambahan mengenai perencanaan transisi bagi lembaga keuangan. Setidaknya kebijakan ini memperlihatkan bahwa risiko lingkungan telah ditempatkan sebagai bagian dari pengelolaan risiko sektor keuangan. Kerusakan ekosistem dapat memengaruhi produktivitas, kesinambungan operasi, biaya kepatuhan, reputasi perusahaan, dan kemampuan debitur membayar pinjaman.
Namun, terdapat perbedaan antara mengakui bahwa kerusakan alam merupakan risiko finansial dan memastikan bahwa modal tidak mendukung kegiatan yang menyebabkan kerusakan tersebut.
Pendekatan pertama terutama melindungi ketahanan keuangan lembaga dan investasinya. Pendekatan kedua menuntut pemeriksaan terhadap dampak kegiatan ekonomi yang dibiayai, termasuk asal bahan baku, praktik pengelolaan lahan, pengendalian kebakaran, serta tindak lanjut atas pelanggaran lingkungan yang terbukti.
Keduanya dapat saling melengkapi. Sebuah perusahaan dapat dinilai memiliki risiko finansial akibat kebakaran tanpa penilaian yang memadai terhadap kontribusinya terhadap kerusakan lingkungan. Sebaliknya, perusahaan dapat tetap memperoleh pembiayaan ketika dampak ekologis dari kegiatan usahanya belum sepenuhnya tercermin dalam penilaian risiko kredit.
Karena itu, kredibilitas keuangan berkelanjutan tidak cukup diukur dari jumlah produk keuangan hijau atau investasi pada teknologi rendah karbon. Penilaian juga perlu mencakup bagaimana lembaga keuangan memperlakukan nasabah dan penerima investasi yang memiliki risiko deforestasi, kerusakan gambut, atau kebakaran hutan dan lahan.
Siapa Yang Bertanggung Jawab Ketika Modal Membiayai Bisnis Berisiko?
Persoalan menjadi lebih kompleks ketika perusahaan pemegang konsesi merupakan bagian dari jaringan usaha yang lebih besar. Perusahaan-perusahaan dalam satu kelompok dapat memiliki pemegang saham, pengurus, pemasok, hubungan komersial, atau sumber pembiayaan yang saling berkaitan.
Artikel The Peak pada 17 Oktober 2026 mengangkat persoalan ini dalam konteks penerbitan Preventive Measures Notices oleh Badan Lingkungan Nasional Singapura (National Environment Agency atau NEA) pada 16 Oktober 2026 kepada tujuh perusahaan Indonesia. Pemberitahuan itu berkaitan dengan indikasi bahwa asap dari kebakaran di lahan konsesi perusahaan-perusahaan tersebut mungkin bergerak menuju Singapura. NEA meminta tindakan pencegahan dan pengendalian kebakaran.
Dua perusahaan dalam daftar tersebut, PT Bumi Mekar Hijau dan PT SBA Wood Industries, juga pernah dibahas dalam investigasi Auriga Nusantara pada 2018 mengenai struktur kepemilikan dan pengelolaan pemasok kayu yang dinyatakan independen oleh Asia Pulp & Paper (APP). Investigasi itu menemukan hubungan operasional yang signifikan antara sejumlah pemasok dan kelompok usaha Sinar Mas.
Temuan historis tersebut relevan sebagai petunjuk untuk melakukan pemeriksaan lebih lanjut, tetapi tidak dengan sendirinya membuktikan struktur kepemilikan terkini atau tanggung jawab hukum atas kebakaran yang menjadi perhatian NEA pada 2026.
Pembedaan ini penting bagi penelusuran aliran modal. Untuk mengetahui apakah investasi yang berasal dari Singapura benar-benar terhubung dengan perusahaan yang diduga terlibat dalam kebakaran, diperlukan informasi yang dapat diverifikasi mengenai identitas investor, penerima dana, bentuk transaksi, waktu pembiayaan, tujuan penggunaan dana, serta struktur kepemilikan dan pengendalian perusahaan.
Tanpa informasi tersebut, hubungan antara suatu kelompok usaha dan Singapura hanya menunjukkan kemungkinan keterkaitan ekonomi, bukan bukti bahwa bank atau investor tertentu membiayai tindakan pembakaran.
Meski demikian, lembaga keuangan tidak harus menunggu putusan pengadilan untuk melakukan pemeriksaan risiko lingkungan terhadap calon debitur atau perusahaan dalam portofolionya. Uji tuntas dapat mencakup rekam jejak kebakaran, kepatuhan terhadap kewajiban lingkungan, keterbukaan informasi kepemilikan, pengawasan pemasok, dan pelaksanaan tindakan korektif.
Jika risiko serius teridentifikasi, lembaga keuangan dapat menuntut perbaikan, memperketat persyaratan pembiayaan, meningkatkan pemantauan, atau mengambil tindakan lain sesuai kontrak dan ketentuan yang berlaku. Langkah-langkah ini dapat mencegah modal terus mengalir tanpa pemeriksaan yang memadai terhadap dampak lingkungan kegiatan usaha yang dibiayai.
Menguji Konsistensi Kebijakan Singapura
Tantangan bagi Singapura bukan hanya menggunakan THPA ketika kabut asap mencapai wilayahnya. Tantangan berikutnya adalah menghubungkan kebijakan penegakan hukum lingkungan dengan pengawasan terhadap risiko lingkungan dalam sistem keuangannya.
Kedua ranah ini mempunyai fungsi yang berbeda. THPA menyediakan dasar hukum untuk menangani tindakan yang menyebabkan atau berkontribusi terhadap pencemaran kabut asap di Singapura, dengan syarat dan mekanisme pembuktian yang ditetapkan undang-undang. Sementara itu, kebijakan keuangan berkelanjutan mengarahkan lembaga keuangan untuk mengidentifikasi dan mengelola risiko lingkungan dalam kegiatan bisnisnya.
Tidak tepat apabila tanggung jawab hukum atas kebakaran langsung dibebankan kepada setiap bank atau investor yang memiliki hubungan dengan suatu kelompok usaha. Akan tetapi, tidak tepat pula apabila keberadaan hubungan investasi dianggap tidak relevan dalam menelusuri bagaimana kegiatan berisiko tinggi memperoleh modal.
Konsistensi kebijakan dapat dinilai melalui pertanyaan yang lebih konkret. Apakah lembaga keuangan memeriksa rekam jejak lingkungan perusahaan sebelum memberikan pembiayaan? Apakah informasi mengenai kebakaran dan deforestasi memengaruhi keputusan investasi? Apakah perusahaan yang berulang kali gagal mengendalikan kebakaran diwajibkan memperbaiki praktik operasionalnya? Apakah pemantauan mencakup pemasok dan entitas terkait, bukan hanya perusahaan yang secara langsung menandatangani perjanjian pembiayaan?
Pertanyaan-pertanyaan tersebut dapat dijawab melalui kebijakan uji tuntas, laporan keberlanjutan, pengungkapan risiko, data transaksi, dan tindakan nyata terhadap nasabah atau penerima investasi yang bermasalah.
Bagi Indonesia, keterbukaan informasi mengenai pemegang konsesi, pemilik manfaat, pengurus perusahaan, pemasok, dan sumber pembiayaan juga penting. Data yang dapat ditelusuri memungkinkan pemerintah, masyarakat sipil, investor, dan lembaga keuangan menghubungkan kejadian kebakaran dengan struktur usaha yang relevan tanpa membuat tuduhan berdasarkan kedekatan atau afiliasi semata.
Keuangan Berkelanjutan Harus Mencakup Tanggung Jawab Atas Modal
Singapura telah membangun dua instrumen kebijakan yang relevan bagi persoalan kabut asap: undang-undang yang menjangkau pencemaran lintas batas dan kerangka pengelolaan risiko lingkungan bagi sektor keuangan. Persoalannya adalah bagaimana kedua instrumen tersebut diterapkan secara konsisten dalam menghadapi jaringan bisnis yang beroperasi lintas negara.
Keberhasilan penanganan kabut asap tidak cukup diukur dari kemampuan memadamkan kebakaran atau menerbitkan pemberitahuan kepada perusahaan yang terindikasi terkait. Penanganan juga perlu memperhatikan faktor ekonomi yang memungkinkan kegiatan berisiko tinggi terus berjalan, termasuk akses terhadap kredit, investasi, dan pembiayaan perdagangan.
Dalam konteks ini, Singapura dapat memperkuat transparansi mengenai risiko lingkungan dalam pembiayaan, mendorong uji tuntas terhadap perusahaan berisiko deforestasi, dan memastikan bahwa komitmen keberlanjutan lembaga keuangan tercermin dalam keputusan bisnisnya. Pemeriksaan harus berbasis bukti, proporsional, dan menghormati perbedaan antara indikasi, temuan administratif, dan kesalahan yang telah dibuktikan secara hukum.
Bagi Indonesia, penelusuran aliran modal dapat melengkapi penegakan hukum terhadap pelaku kebakaran dan pihak yang memiliki tanggung jawab berdasarkan hukum nasional. Namun, penelusuran itu harus bertumpu pada dokumen korporasi, data kepemilikan, transaksi pembiayaan, dan bukti lapangan yang dapat diuji.
Pada akhirnya, kabut asap memperlihatkan bahwa dampak kegiatan ekonomi tidak selalu berhenti di batas negara, sementara modal dapat berpindah melalui jaringan yang jauh lebih rumit daripada batas konsesi di peta. Karena itu, komitmen keuangan berkelanjutan perlu diuji bukan hanya melalui investasi yang diberi label hijau, melainkan juga melalui keterbukaan dan tanggung jawab atas kegiatan usaha yang memperoleh dukungan modal.